第3章まで、電気・ガス、通信費、サブスクという、比較的仕組みが分かりやすい固定費を見てきました。
第4章では、これまでとは少し性質の異なる「保険」の見直しについて取り上げます。
保険は個々の家庭状況によって適切な内容が大きく異なるテーマのため、断定的な結論ではなく、考え方の整理を中心にお伝えします。
なお、電気・ガス、通信費、サブスクと並んで家計の大きな割合を占める「家賃・住居費」については、こちらの記事で別途扱っています。
1. 保険の見直しが難しいと感じられる理由
電気・ガスや通信費は、料金プランを比較すれば違いが分かりやすい一方、保険は「万が一のときに備えるもの」という性質上、効果を実感しにくく、見直しの判断がしづらいという特徴があります。
また、専門用語が多く、内容を正確に理解するのに時間がかかることも、見直しが後回しになりやすい理由の一つです。
2. まずは「何のために加入したか」を思い出す
加入時の目的が、今の生活状況と照らし合わせてまだ当てはまるのか、それとも状況が変わっているのかを確認することが、見直しの出発点になります。
たとえば独身時代に加入した死亡保障の大きい生命保険を、結婚・出産を経てそのまま継続している場合、当時の「万が一の際に自分の葬儀費用等をまかなう」という目的から、「家族の生活を支える」という目的へと、必要な保障の性質そのものが変わっている可能性があります。
加入時と今とで、守りたい対象が同じかどうかを考えてみることも、見直しの一つの視点になります。
3. 現在加入している保険を一覧にする
保険証券や契約内容のお知らせなどを手元に集め、次の項目を一覧にしてみましょう。
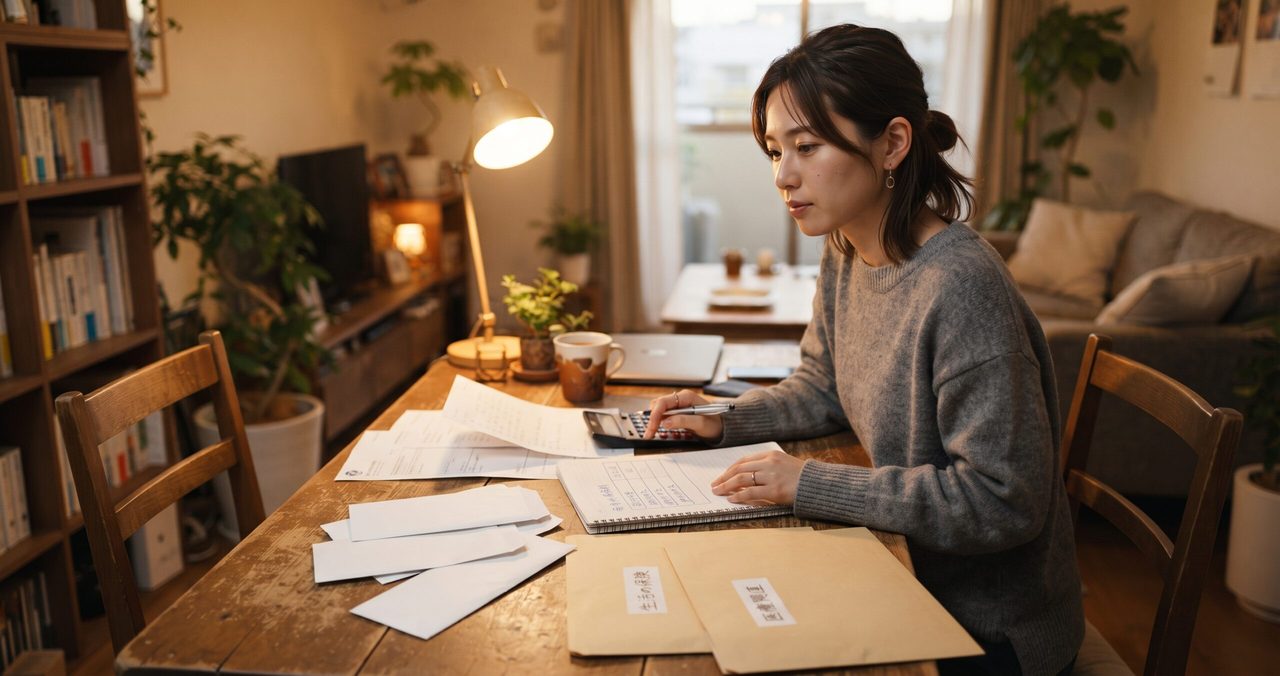
- 加入している保険の種類(生命保険・医療保険・火災保険・自動車保険など)
- それぞれの保険料(月払い・年払い)
- 保障内容の概要(いつ、どのような場合に、どれくらいの給付があるか)
- 保険期間・満期の有無
内容が複雑で分かりにくい場合は、契約している保険会社のマイページや、契約時に受け取った書類の「保障内容一覧」のページを確認すると整理しやすくなります。
4. 公的な保障制度もあわせて確認する
保険の見直しを考える際は、民間の保険だけでなく、健康保険の高額療養費制度や、勤務先の福利厚生(団体保険・傷病手当金など)といった公的・勤務先の保障もあわせて確認しておくことが大切です。
すでにある保障を把握したうえで、民間保険で補う範囲を考えると、過不足のない見直しにつながりやすくなります。
たとえば会社員・公務員が加入する健康保険には、病気やケガで働けなくなった際に、おおむね標準報酬日額の3分の2相当額が、最長1年6ヶ月にわたって支給される「傷病手当金」という制度があります。
こうした公的な保障の存在を知っているかどうかで、民間の就業不能保険にどこまで備えるべきかの判断が変わってきます。
5. 分からない部分は無理に自己判断しない
保険の契約内容には専門用語が多く、一覧にしてみても理解しきれない部分が出てくることがあります。
「相談窓口」がどのような仕組みで成り立っているか、利用する前に知っておきたいことは、こちらの記事で詳しく紹介しています。
6. まとめ:焦らず現状把握から始める
保険の見直しは、電気・ガスや通信費以上に、個々の家庭状況・価値観によって適切な答えが変わるテーマです。
この章では断定的な「正解」を示すのではなく、判断のための考え方を整理していきます。
次の記事では、「入りすぎ」「入らなすぎ」をどう考えるかについて見ていきます。
次に読むべき記事
- 前の記事:【第3章まとめ】サブスクの見直しチェックリスト
- 次の記事:入りすぎ・入らなすぎ、判断の基本的な考え方
コメント