火災保険・自動車保険も「保険の見直し」の対象、生命保険との違いを整理するの記事では、火災保険・自動車保険が生命保険とは違う「比較型」の見直し発想になることを紹介しました。
ただ、実際にどのくらいの保険料がかかるのか、金額のイメージが湧きにくいという方も多いはずです。
この記事では、火災保険の見直し方ではなく、保険料の相場そのものに焦点をあて、建物の構造・所在地・補償範囲によって金額がどう変わるかを整理します。
1. 火災保険料は「建物構造」で大きく変わる
構造級別という考え方
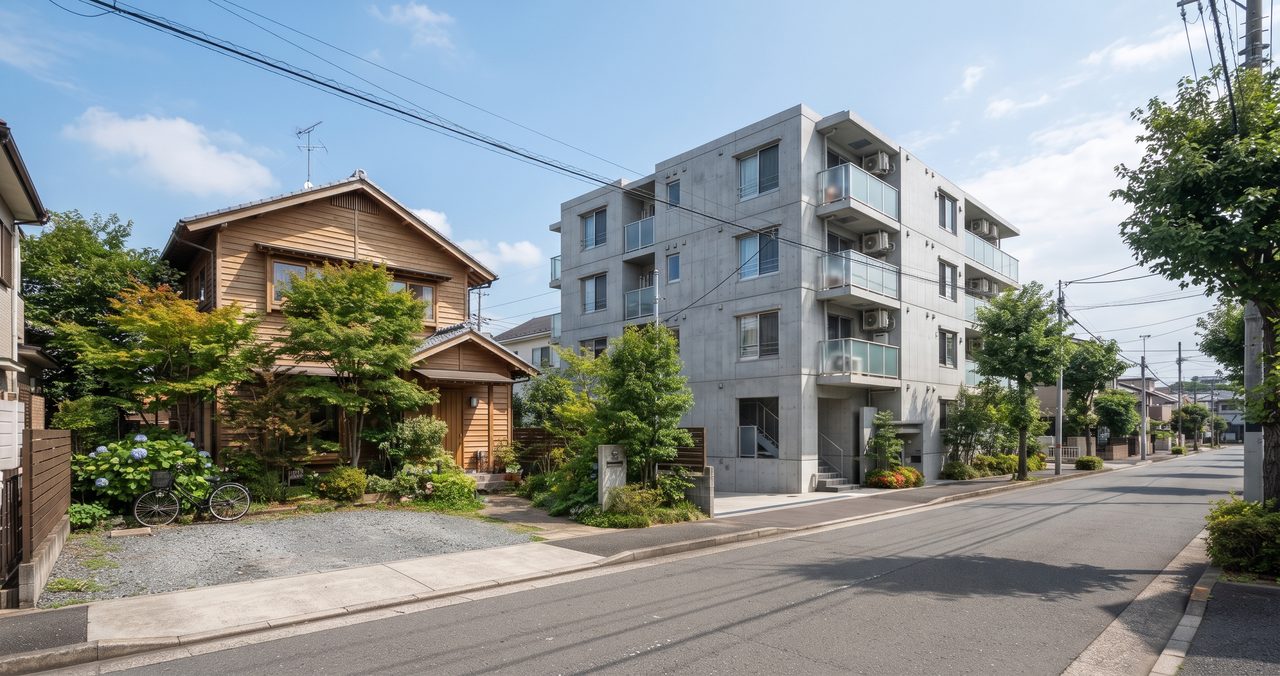
火災保険では、建物の燃えにくさに応じて「構造級別」という区分が使われています。
日本損害保険協会や損害保険料率算出機構の資料によると、構造級別は主にM構造・T構造・H構造の3種類に分かれます。
- M構造:コンクリート造のマンションなど
- T構造:コンクリート造・鉄骨造の一戸建て住宅など
- H構造:木造の一戸建て住宅・アパートなど
構造によって保険料の水準が変わる理由
燃えにくい構造ほど火災による損害リスクが低いと評価されるため、M構造がもっとも保険料を抑えやすく、H構造がもっとも高くなりやすい傾向があります。
具体的な目安として、延床120㎡程度・保険金額2,000万円程度・同一の補償条件でそろえて試算すると、10年間の保険料はH構造(木造)がおよそ30万円〜50万円程度、T構造(鉄骨造・準耐火構造)がおよそ15万円〜25万円程度、M構造(RC造マンション)がおよそ10万円〜18万円程度になることが多いとされています。
年間に換算すると、H構造は3万円〜5万円程度、T構造は1.5万円〜2.5万円程度、M構造は1万円〜1.8万円程度が目安です。
同じ延床面積・同じ補償内容でも、マンション(M構造)と木造の戸建て(H構造)では、年間の保険料に数倍の差が出ることも珍しくありません。
持ち家を検討する段階で構造にも目を向けておくと、将来の固定費をイメージしやすくなります。
建物構造ごとの年間保険料の目安を一覧にすると、次のようになります。
| 構造級別 | 代表的な建物 | 年間保険料の目安(延床120㎡・同一補償条件の場合) |
|---|---|---|
| M構造 | コンクリート造のマンションなど | 1万円〜1.8万円程度 |
| T構造 | コンクリート造・鉄骨造の戸建てなど | 1.5万円〜2.5万円程度 |
| H構造 | 木造の戸建て・アパートなど | 3万円〜5万円程度 |
2. 所在地(水災リスク・積雪など)によっても保険料は変わる
台風・豪雨など水災リスクの高い地域
火災保険は「火災」だけでなく、風災・水災・落雷なども補償の対象に含められる商品が一般的です。
河川の近く、低地、過去に水害の記録がある地域などは、水災リスクが高いと評価され、保険料が高くなる傾向があります。
積雪・寒冷地のリスク
豪雪地帯では、雪の重みによる建物の損害(雪災)のリスクが評価に加わることがあります。
台風の通過が多い地域、豪雪地帯など、地域固有の自然災害リスクは、火災保険の相場にも反映されていると考えておくとよいでしょう。
3. 補償範囲を絞る・広げるかで保険料が変わる
マンションの高層階など水災リスクが低いと考えられる場合、水災補償を外すことで保険料を抑えられることがあります。
同様に、盗難や破損・汚損など発生頻度の低い補償を外すことでも、年間数千円〜1万円程度の差が出ることがあります。
ただし、水災補償を外した後にハザードマップ上のリスクが見直されたり、引っ越しで立地条件が変わったりすることもあります。
補償を外す判断は、契約時点のハザードマップだけでなく、将来的な住み替えの可能性も含めて検討することが大切です。
家財の補償(家具・家電などの損害を補償)や、地震保険(火災保険とは別契約で付帯する形)を追加するかどうかも、保険料に影響する要素です。
4. 契約年数(1年か、最長5年か)による保険料の違い
火災保険は1年ごとに更新する契約と、最長5年程度の長期契約でまとめて支払う契約が選べる場合があります。
一般的に、契約年数をまとめるほど1年あたりの保険料は割安になりやすいとされています。
契約年数に応じた保険料の合計額には「長期係数」という考え方が使われており、目安として1年契約を1.00とすると、5年契約は5.00ではなく4.40程度に設定されていることが一般的です。
たとえば年間保険料が3.6万円のプランの場合、1年契約を5回更新すると合計18万円、5年一括契約なら合計15.84万円程度となり、5年一括の方が2万円強安くなる計算です。
あくまで一例ですが、長期契約を選ぶかどうかを判断する際の目安にしてみてください。
一方で、長期契約は途中で保険会社やプランを見直しにくくなる面もあるため、数年以内に住み替えの予定がある場合は、短めの契約期間を選ぶという考え方もあります。
5. 賃貸と持ち家で「相場」の考え方が違う
賃貸の場合
賃貸物件の火災保険は、多くの場合「家財の補償」と「借家人賠償責任保険」を中心とした比較的シンプルな内容で、持ち家向けの火災保険よりも保険料は低めに設定されていることが一般的です。
賃貸契約時の初期費用に含まれることが多いため、賃貸の初期費用の相場を整理した記事もあわせて確認してみてください。
持ち家の場合
持ち家の火災保険は、建物そのものの補償が中心になるため、構造・延床面積・築年数によって保険料の差が大きく開きやすいという特徴があります。
新築時にまとめて長期契約を選ぶケースも多く、更新のタイミングで初めて保険料の水準を意識する、という人も少なくありません。
6. 相場を知ったうえで、どう見積もりを取ればいいか
おおまかな相場感がつかめたら、次は実際の見積もりを比較する段階です。
賃貸で契約先の火災保険が「指定」か「任意」かを確認する視点は、火災保険・自動車保険の記事で詳しく紹介しています。
7. まとめ:相場は「構造・所在地・補償範囲」の掛け算で決まる
火災保険の保険料は、建物の構造(M・T・H構造)、所在地の自然災害リスク、そして補償範囲の広さという複数の要素の掛け算で決まります。
金額だけを単純比較するのではなく、同じ補償条件にそろえたうえで複数社を比較することが、納得できる契約への近道です。
コメント