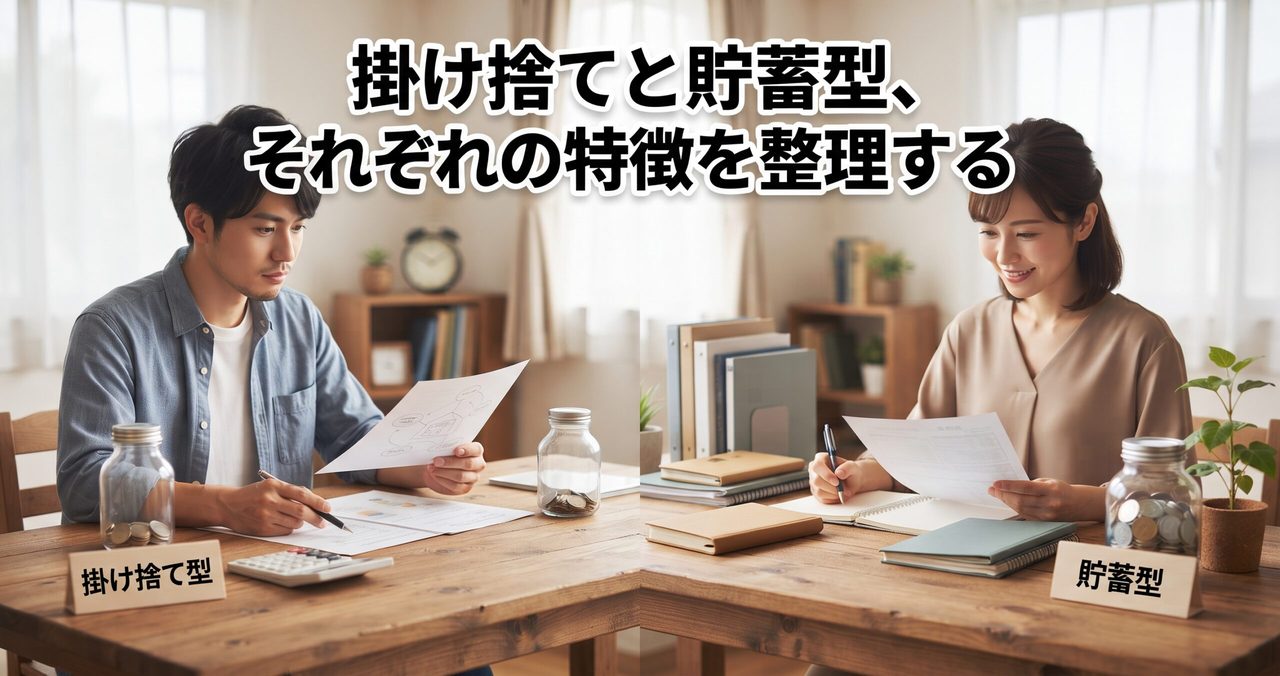
保険を検討する際によく登場する分類に、「掛け捨て型」と「貯蓄型」があります。
どちらが優れているというものではなく、それぞれ性質が異なるため、目的に応じて使い分けるという考え方が一般的です。
今回は、両者の特徴を整理していきます。
1. 掛け捨て型とは
掛け捨て型の保険は、保険期間中に万が一のことが起きなければ、支払った保険料は戻ってこないタイプの保険です。
その代わり、同程度の保障内容であれば、貯蓄型と比べて保険料が割安に設定されている傾向があります。
2. 貯蓄型とは
貯蓄型の保険は、保障機能に加えて、満期時や解約時にまとまったお金(満期保険金・解約返戻金など)を受け取れる仕組みを持つタイプの保険です。
保障と貯蓄を一つの契約で兼ねられる点が特徴ですが、同程度の保障内容であれば、掛け捨て型より保険料が高くなる傾向があります。
3. どちらを選ぶかは目的次第
「保障に重点を置きたいのか、貯蓄性も重視したいのか」という目的の違いによって、向いている保険のタイプは変わってきます。
同じ人でも、加入する保険の種類(生命保険・医療保険など)によって、掛け捨て型と貯蓄型を使い分けるという考え方もあります。
たとえば「保険料をできるだけ抑えて、必要な保障だけを確保したい」と考える場合は掛け捨て型を軸に検討し、「保障を持ちながら将来まとまったお金も受け取りたい」と考える場合は貯蓄型もあわせて検討する、という整理の仕方があります。
どちらか一方が優れているわけではなく、自分が何を重視するかによって選択が変わる、という点を押さえておくとよいでしょう。
| 比較軸 | 掛け捨て型 | 貯蓄型 |
|---|---|---|
| 保険料水準 | 割安 | 同条件なら掛け捨て型より高め |
| 解約時の扱い | 解約返戻金なし(保険料は戻らない) | 解約返戻金あり(時期により元本割れも) |
| 向いている人 | 保険料を抑えて必要な保障だけ確保したい人 | 保障を持ちつつ将来の受け取りも重視したい人 |
| 注意点 | 保障期間が終了すると保障もなくなる | 途中解約すると払込保険料の総額を下回ることがある |
4. 「保険」と「貯蓄・投資」を分けて考える視点もある
保険と貯蓄・資産形成の機能を分けて考え、保障は保険料の割安な掛け捨て型で確保し、貯蓄や資産形成は別の手段(預貯金・その他の金融商品など)で行うという考え方もあります。
どちらの考え方にもメリット・デメリットがあり、どちらが正しいと一概には言えないため、自分の家計状況や価値観に合わせて検討することが大切です。
5. 契約中の保険がどちらのタイプか確認してみる
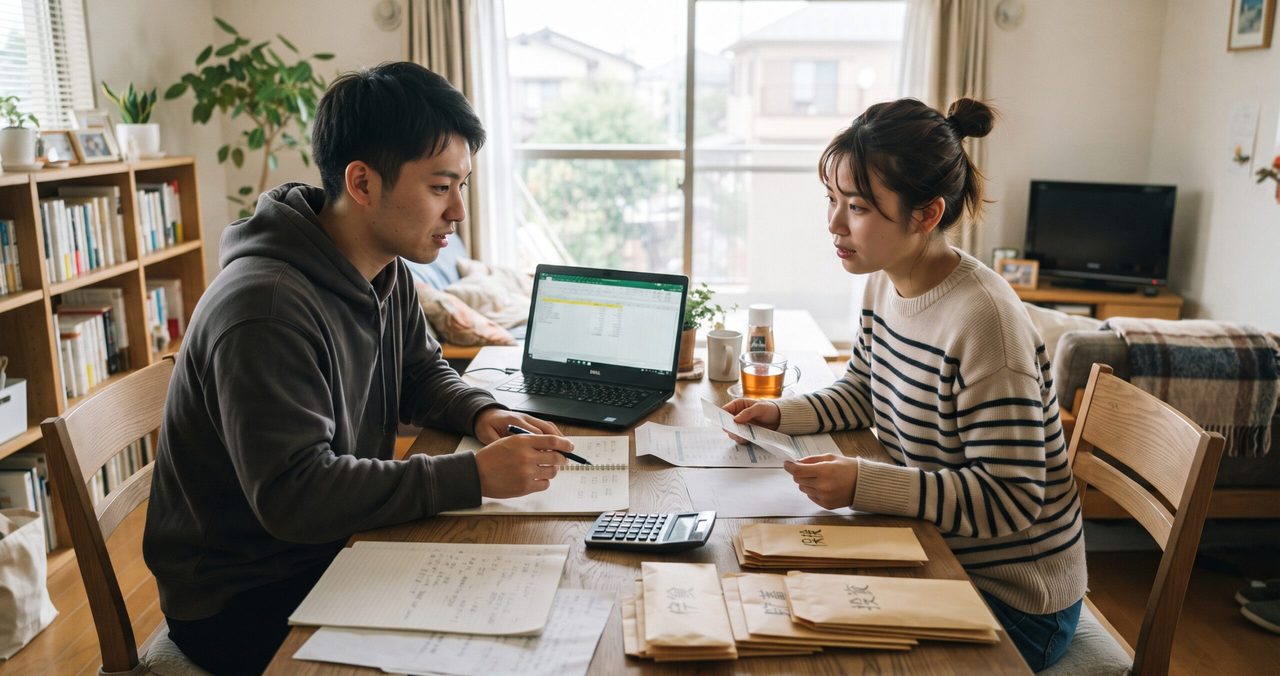
今加入している保険が掛け捨て型か貯蓄型かが分からない場合は、契約時の書類やマイページの契約内容一覧で確認できます。
「満期保険金」「解約返戻金」といった記載があれば貯蓄性のある保険、記載がなければ掛け捨て型である可能性が高いです。
分からない場合は、保険会社に直接確認するのが確実です。
6. まとめ:仕組みの違いを理解したうえで選ぶ
掛け捨て型と貯蓄型は、それぞれ特徴が異なる仕組みであり、優劣で単純に比較できるものではありません。
自分がその保険に何を求めているか(保障の確保か、貯蓄性も重視するか)を明確にしたうえで検討することが大切です。
次の記事では、ライフステージが変わったときに見直すべきタイミングについて見ていきます。
判断に迷ったときに使える「保険の無料相談窓口」の仕組みについては、こちらの記事で紹介しています。
コメント