MENU
  • 第1章:電気・ガス
    • 1-1 電気代、なんとなく高い気がする人がまず確認すべきこと
    • 1-2 電力会社の料金プラン、どこを見て比較すればいいか
    • 1-3 オール電化・ガス併用、住まいのタイプ別に考える固定費
    • 1-4 電気・ガスの解約金や違約金で損しないための注意点
    • 1-5 【第1章まとめ】電気・ガスの見直しチェックリスト
    • 在宅勤務で増えた電気代、どう向き合うか
    • 水道代は、電気・ガスのように「見直せば安くなる」わけではない理由
    • 一人暮らしの電気代の平均はいくらか、自分の電気代を判断する物差しにする
  • 第2章:通信費
    • 2-1 スマホ料金、なんとなく高い気がする人がまず見るべきポイント
    • 2-2 大手キャリアと格安SIM、料金以外に何が違うのか
    • 2-3 光回線、乗り換えで本当に安くなるのか
    • 2-4 セット割・家族割、仕組みを理解してから使う
    • 2-5 【第2章まとめ】通信費の見直しチェックリスト
    • NHK受信料、一人暮らし・同棲で何が変わるか
  • 第3章:サブスク
    • 3-1 気づけば増えている、サブスクの数をまず把握する
    • 3-2 動画・音楽配信、複数契約は本当に必要か
    • 3-3 使っていないサブスクを見つける・解約する方法
    • 3-4 サブスクは「まとめる」べきか「絞る」べきか
    • 3-5 【第3章まとめ】サブスクの見直しチェックリスト
  • 第4章:保険
    • 4-1 保険の見直し、何から考え始めればいいか
    • 4-2 入りすぎ・入らなすぎ、判断の基本的な考え方
    • 4-3 掛け捨てと貯蓄型、それぞれの特徴を整理する
    • 4-4 ライフステージが変わったときに見直すべきタイミング
    • 4-5 【第4章まとめ】保険を見直す前に確認したい視点
  • その他
    • 特集・深掘り記事
      • 新電力会社、代表的な会社の特徴を比較する
      • 固定費見直しとふるさと納税、あわせて考えるとどう得か
      • 同棲・カップルの固定費、契約名義と分担方法をどう決めるか
      • 奨学金の返済と固定費見直し、どちらを優先すべきか
      • 格安SIM・オンライン専用プラン、代表的な会社を比較する
      • 光回線とホームルーター・モバイルWiFi、一人暮らしはどちらを選ぶべきか
      • クレジットカードの年会費、見直すべきかどうか
      • 動画配信・音楽配信サービス、代表的な会社を比較する
      • 家賃・住居費も固定費の一部、更新料と引っ越しタイミングの考え方
      • 保険の無料相談窓口、利用する前に知っておきたいこと
      • 火災保険・自動車保険も「保険の見直し」の対象、生命保険との違いを整理する
      • 電気・通信費・サブスク・保険をまとめて見直す「固定費トータル年間シミュレーション」
      • 【特集】電気・ガス/スマホ・光回線、乗り換え手続きの実際の流れ
      • 固定費見直しで失敗しがちなパターン、やってしまう前に知っておきたいこと
      • 住宅ローンの借り換え、固定費の見直しの中でどう位置づけるか
      • スマホ本体の分割払い、月々の「通信費」と分けて管理する視点
      • 就業不能保険・収入保障保険とは、生命保険・医療保険との違いを整理する
      • 増えすぎたサブスク、家計簿アプリ・管理専用アプリでどう可視化するか
      • 楽天モバイルへの乗り換え、申し込み前に確認しておきたいこと
      • 医療保険は本当に必要か、公的医療保険でカバーされる範囲から考える
      • 火災保険の相場はいくらか、建物構造・所在地・補償範囲でどう変わるか
      • 賃貸の初期費用の相場はいくらか、敷金・礼金・仲介手数料など内訳を整理する
    • 読者フォローアップQ&A
      • 固定費見直しを家族に反対されたとき、どう説得するか
      • 一人暮らしの固定費、平均はどれくらいか。自分の支出を判断する物差しにする
電気・ガス、通信費、サブスク、保険。暮らしの固定費を、ひとつずつ見直す。
固定費ラボ
  • 第1章:電気・ガス
    • 1-1 電気代、なんとなく高い気がする人がまず確認すべきこと
    • 1-2 電力会社の料金プラン、どこを見て比較すればいいか
    • 1-3 オール電化・ガス併用、住まいのタイプ別に考える固定費
    • 1-4 電気・ガスの解約金や違約金で損しないための注意点
    • 1-5 【第1章まとめ】電気・ガスの見直しチェックリスト
    • 在宅勤務で増えた電気代、どう向き合うか
    • 水道代は、電気・ガスのように「見直せば安くなる」わけではない理由
    • 一人暮らしの電気代の平均はいくらか、自分の電気代を判断する物差しにする
  • 第2章:通信費
    • 2-1 スマホ料金、なんとなく高い気がする人がまず見るべきポイント
    • 2-2 大手キャリアと格安SIM、料金以外に何が違うのか
    • 2-3 光回線、乗り換えで本当に安くなるのか
    • 2-4 セット割・家族割、仕組みを理解してから使う
    • 2-5 【第2章まとめ】通信費の見直しチェックリスト
    • NHK受信料、一人暮らし・同棲で何が変わるか
  • 第3章:サブスク
    • 3-1 気づけば増えている、サブスクの数をまず把握する
    • 3-2 動画・音楽配信、複数契約は本当に必要か
    • 3-3 使っていないサブスクを見つける・解約する方法
    • 3-4 サブスクは「まとめる」べきか「絞る」べきか
    • 3-5 【第3章まとめ】サブスクの見直しチェックリスト
  • 第4章:保険
    • 4-1 保険の見直し、何から考え始めればいいか
    • 4-2 入りすぎ・入らなすぎ、判断の基本的な考え方
    • 4-3 掛け捨てと貯蓄型、それぞれの特徴を整理する
    • 4-4 ライフステージが変わったときに見直すべきタイミング
    • 4-5 【第4章まとめ】保険を見直す前に確認したい視点
  • その他
    • 特集・深掘り記事
      • 新電力会社、代表的な会社の特徴を比較する
      • 固定費見直しとふるさと納税、あわせて考えるとどう得か
      • 同棲・カップルの固定費、契約名義と分担方法をどう決めるか
      • 奨学金の返済と固定費見直し、どちらを優先すべきか
      • 格安SIM・オンライン専用プラン、代表的な会社を比較する
      • 光回線とホームルーター・モバイルWiFi、一人暮らしはどちらを選ぶべきか
      • クレジットカードの年会費、見直すべきかどうか
      • 動画配信・音楽配信サービス、代表的な会社を比較する
      • 家賃・住居費も固定費の一部、更新料と引っ越しタイミングの考え方
      • 保険の無料相談窓口、利用する前に知っておきたいこと
      • 火災保険・自動車保険も「保険の見直し」の対象、生命保険との違いを整理する
      • 電気・通信費・サブスク・保険をまとめて見直す「固定費トータル年間シミュレーション」
      • 【特集】電気・ガス/スマホ・光回線、乗り換え手続きの実際の流れ
      • 固定費見直しで失敗しがちなパターン、やってしまう前に知っておきたいこと
      • 住宅ローンの借り換え、固定費の見直しの中でどう位置づけるか
      • スマホ本体の分割払い、月々の「通信費」と分けて管理する視点
      • 就業不能保険・収入保障保険とは、生命保険・医療保険との違いを整理する
      • 増えすぎたサブスク、家計簿アプリ・管理専用アプリでどう可視化するか
      • 楽天モバイルへの乗り換え、申し込み前に確認しておきたいこと
      • 医療保険は本当に必要か、公的医療保険でカバーされる範囲から考える
      • 火災保険の相場はいくらか、建物構造・所在地・補償範囲でどう変わるか
      • 賃貸の初期費用の相場はいくらか、敷金・礼金・仲介手数料など内訳を整理する
    • 読者フォローアップQ&A
      • 固定費見直しを家族に反対されたとき、どう説得するか
      • 一人暮らしの固定費、平均はどれくらいか。自分の支出を判断する物差しにする
  • 第1章:電気・ガス
  • 第2章:通信費
  • 第3章:サブスク
  • 第4章:保険
  • その他
固定費ラボ
  • 第1章:電気・ガス
    • 1-1 電気代、なんとなく高い気がする人がまず確認すべきこと
    • 1-2 電力会社の料金プラン、どこを見て比較すればいいか
    • 1-3 オール電化・ガス併用、住まいのタイプ別に考える固定費
    • 1-4 電気・ガスの解約金や違約金で損しないための注意点
    • 1-5 【第1章まとめ】電気・ガスの見直しチェックリスト
    • 在宅勤務で増えた電気代、どう向き合うか
    • 水道代は、電気・ガスのように「見直せば安くなる」わけではない理由
    • 一人暮らしの電気代の平均はいくらか、自分の電気代を判断する物差しにする
  • 第2章:通信費
    • 2-1 スマホ料金、なんとなく高い気がする人がまず見るべきポイント
    • 2-2 大手キャリアと格安SIM、料金以外に何が違うのか
    • 2-3 光回線、乗り換えで本当に安くなるのか
    • 2-4 セット割・家族割、仕組みを理解してから使う
    • 2-5 【第2章まとめ】通信費の見直しチェックリスト
    • NHK受信料、一人暮らし・同棲で何が変わるか
  • 第3章:サブスク
    • 3-1 気づけば増えている、サブスクの数をまず把握する
    • 3-2 動画・音楽配信、複数契約は本当に必要か
    • 3-3 使っていないサブスクを見つける・解約する方法
    • 3-4 サブスクは「まとめる」べきか「絞る」べきか
    • 3-5 【第3章まとめ】サブスクの見直しチェックリスト
  • 第4章:保険
    • 4-1 保険の見直し、何から考え始めればいいか
    • 4-2 入りすぎ・入らなすぎ、判断の基本的な考え方
    • 4-3 掛け捨てと貯蓄型、それぞれの特徴を整理する
    • 4-4 ライフステージが変わったときに見直すべきタイミング
    • 4-5 【第4章まとめ】保険を見直す前に確認したい視点
  • その他
    • 特集・深掘り記事
      • 新電力会社、代表的な会社の特徴を比較する
      • 固定費見直しとふるさと納税、あわせて考えるとどう得か
      • 同棲・カップルの固定費、契約名義と分担方法をどう決めるか
      • 奨学金の返済と固定費見直し、どちらを優先すべきか
      • 格安SIM・オンライン専用プラン、代表的な会社を比較する
      • 光回線とホームルーター・モバイルWiFi、一人暮らしはどちらを選ぶべきか
      • クレジットカードの年会費、見直すべきかどうか
      • 動画配信・音楽配信サービス、代表的な会社を比較する
      • 家賃・住居費も固定費の一部、更新料と引っ越しタイミングの考え方
      • 保険の無料相談窓口、利用する前に知っておきたいこと
      • 火災保険・自動車保険も「保険の見直し」の対象、生命保険との違いを整理する
      • 電気・通信費・サブスク・保険をまとめて見直す「固定費トータル年間シミュレーション」
      • 【特集】電気・ガス/スマホ・光回線、乗り換え手続きの実際の流れ
      • 固定費見直しで失敗しがちなパターン、やってしまう前に知っておきたいこと
      • 住宅ローンの借り換え、固定費の見直しの中でどう位置づけるか
      • スマホ本体の分割払い、月々の「通信費」と分けて管理する視点
      • 就業不能保険・収入保障保険とは、生命保険・医療保険との違いを整理する
      • 増えすぎたサブスク、家計簿アプリ・管理専用アプリでどう可視化するか
      • 楽天モバイルへの乗り換え、申し込み前に確認しておきたいこと
      • 医療保険は本当に必要か、公的医療保険でカバーされる範囲から考える
      • 火災保険の相場はいくらか、建物構造・所在地・補償範囲でどう変わるか
      • 賃貸の初期費用の相場はいくらか、敷金・礼金・仲介手数料など内訳を整理する
    • 読者フォローアップQ&A
      • 固定費見直しを家族に反対されたとき、どう説得するか
      • 一人暮らしの固定費、平均はどれくらいか。自分の支出を判断する物差しにする
  1. ホーム
  2. 保険
  3. 火災保険の相場はいくらか、建物構造・所在地・補償範囲でどう変わるか

火災保険の相場はいくらか、建物構造・所在地・補償範囲でどう変わるか

2026 10/07
保険
当ページのリンクには広告が含まれています。
火災保険の相場はいくらか

火災保険・自動車保険も「保険の見直し」の対象、生命保険との違いを整理するの記事では、火災保険・自動車保険が生命保険とは違う「比較型」の見直し発想になることを紹介しました。

ただ、実際にどのくらいの保険料がかかるのか、金額のイメージが湧きにくいという方も多いはずです。

この記事では、火災保険の見直し方ではなく、保険料の相場そのものに焦点をあて、建物の構造・所在地・補償範囲によって金額がどう変わるかを整理します。

火災保険は契約する保険会社やプラン、建物の細かな条件によって保険料が大きく変わります。
この記事で紹介する金額はあくまで一般的な傾向としての目安であり、実際の保険料は複数社の見積もりで確認することをおすすめします。

目次

1. 火災保険料は「建物構造」で大きく変わる

構造級別という考え方

火災保険では、建物の燃えにくさに応じて「構造級別」という区分が使われています。

日本損害保険協会や損害保険料率算出機構の資料によると、構造級別は主にM構造・T構造・H構造の3種類に分かれます。

  • M構造:コンクリート造のマンションなど
  • T構造:コンクリート造・鉄骨造の一戸建て住宅など
  • H構造:木造の一戸建て住宅・アパートなど
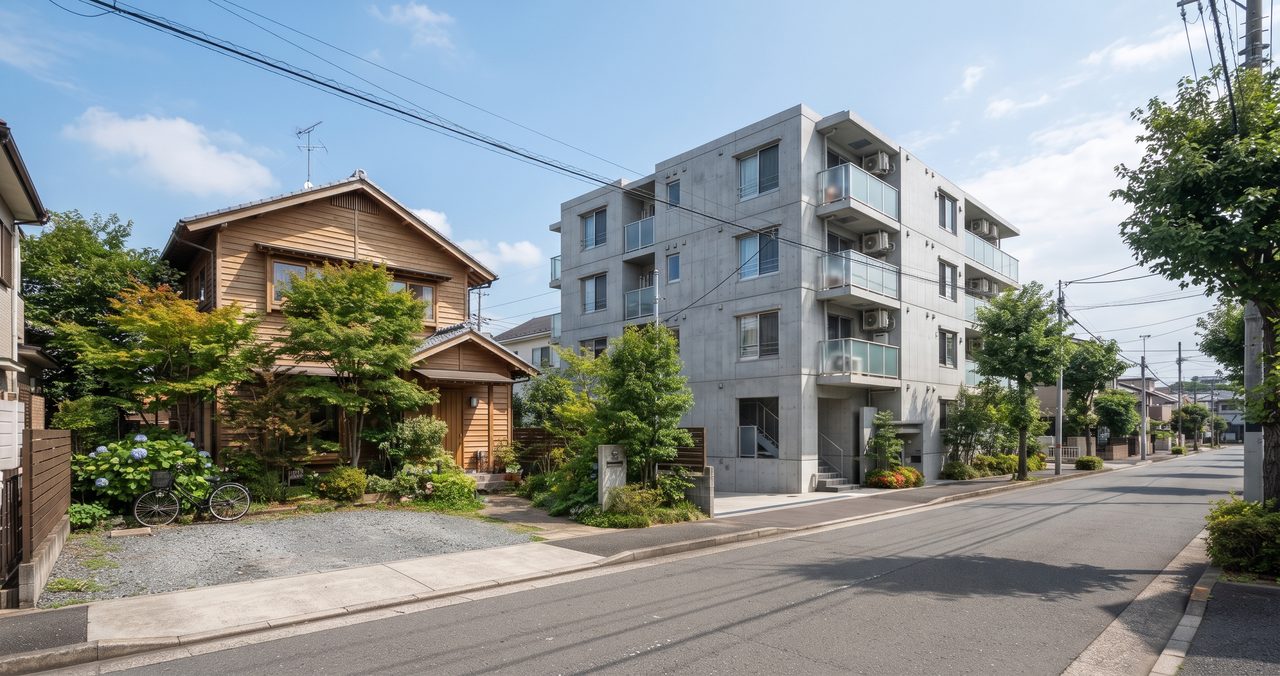
晴れた日の住宅街で、左に木造の戸建て住宅、右にコンクリート造のマンションが並んで建っている街並みの様子

構造によって保険料の水準が変わる理由

燃えにくい構造ほど火災による損害リスクが低いと評価されるため、M構造がもっとも保険料を抑えやすく、H構造がもっとも高くなりやすい傾向があります。

具体的な目安として、延床120㎡程度・保険金額2,000万円程度・同一の補償条件でそろえて試算すると、10年間の保険料はH構造(木造)がおよそ30万円〜50万円程度、T構造(鉄骨造・準耐火構造)がおよそ15万円〜25万円程度、M構造(RC造マンション)がおよそ10万円〜18万円程度になることが多いとされています。

年間に換算すると、H構造は3万円〜5万円程度、T構造は1.5万円〜2.5万円程度、M構造は1万円〜1.8万円程度が目安です。

火災保険の参考純率は損害保険料率算出機構が算出しており、2023年6月には全国平均で+13.0%の改定が行われています。
ここ数年で保険料の水準そのものが上がっていることも、相場をイメージするうえで押さえておきたいポイントです。

同じ延床面積・同じ補償内容でも、マンション(M構造)と木造の戸建て(H構造)では、年間の保険料に数倍の差が出ることも珍しくありません。
持ち家を検討する段階で構造にも目を向けておくと、将来の固定費をイメージしやすくなります。

建物構造ごとの年間保険料の目安を一覧にすると、次のようになります。

構造級別代表的な建物年間保険料の目安(延床120㎡・同一補償条件の場合)
M構造コンクリート造のマンションなど1万円〜1.8万円程度
T構造コンクリート造・鉄骨造の戸建てなど1.5万円〜2.5万円程度
H構造木造の戸建て・アパートなど3万円〜5万円程度

2. 所在地(水災リスク・積雪など)によっても保険料は変わる

台風・豪雨など水災リスクの高い地域

火災保険は「火災」だけでなく、風災・水災・落雷なども補償の対象に含められる商品が一般的です。

河川の近く、低地、過去に水害の記録がある地域などは、水災リスクが高いと評価され、保険料が高くなる傾向があります。
木製テーブルの上で、無地の書類のページを指でめくって確認している人物の手元のクローズアップ

積雪・寒冷地のリスク

豪雪地帯では、雪の重みによる建物の損害(雪災)のリスクが評価に加わることがあります。

台風の通過が多い地域、豪雪地帯など、地域固有の自然災害リスクは、火災保険の相場にも反映されていると考えておくとよいでしょう。

3. 補償範囲を絞る・広げるかで保険料が変わる

マンションの高層階など水災リスクが低いと考えられる場合、水災補償を外すことで保険料を抑えられることがあります。

同様に、盗難や破損・汚損など発生頻度の低い補償を外すことでも、年間数千円〜1万円程度の差が出ることがあります。

ただし、水災補償を外した後にハザードマップ上のリスクが見直されたり、引っ越しで立地条件が変わったりすることもあります。
補償を外す判断は、契約時点のハザードマップだけでなく、将来的な住み替えの可能性も含めて検討することが大切です。

家財の補償(家具・家電などの損害を補償)や、地震保険(火災保険とは別契約で付帯する形)を追加するかどうかも、保険料に影響する要素です。

4. 契約年数(1年か、最長5年か)による保険料の違い

火災保険は1年ごとに更新する契約と、最長5年程度の長期契約でまとめて支払う契約が選べる場合があります。

一般的に、契約年数をまとめるほど1年あたりの保険料は割安になりやすいとされています。

契約年数に応じた保険料の合計額には「長期係数」という考え方が使われており、目安として1年契約を1.00とすると、5年契約は5.00ではなく4.40程度に設定されていることが一般的です。

たとえば年間保険料が3.6万円のプランの場合、1年契約を5回更新すると合計18万円、5年一括契約なら合計15.84万円程度となり、5年一括の方が2万円強安くなる計算です。
あくまで一例ですが、長期契約を選ぶかどうかを判断する際の目安にしてみてください。

一方で、長期契約は途中で保険会社やプランを見直しにくくなる面もあるため、数年以内に住み替えの予定がある場合は、短めの契約期間を選ぶという考え方もあります。

5. 賃貸と持ち家で「相場」の考え方が違う

賃貸の場合

賃貸物件の火災保険は、多くの場合「家財の補償」と「借家人賠償責任保険」を中心とした比較的シンプルな内容で、持ち家向けの火災保険よりも保険料は低めに設定されていることが一般的です。

賃貸契約時の初期費用に含まれることが多いため、賃貸の初期費用の相場を整理した記事もあわせて確認してみてください。
晴れた日の低層〜中層の賃貸マンションの外観を、少し離れた距離から見上げるように撮影した様子

持ち家の場合

持ち家の火災保険は、建物そのものの補償が中心になるため、構造・延床面積・築年数によって保険料の差が大きく開きやすいという特徴があります。

新築時にまとめて長期契約を選ぶケースも多く、更新のタイミングで初めて保険料の水準を意識する、という人も少なくありません。

6. 相場を知ったうえで、どう見積もりを取ればいいか

おおまかな相場感がつかめたら、次は実際の見積もりを比較する段階です。

複数の保険会社から見積もりを取る際は、補償範囲(水災・家財・地震保険の有無)を同じ条件にそろえて比較することが大切です。
補償範囲が違ったまま金額だけを比べると、実際には条件の良し悪しを正しく判断できません。

賃貸で契約先の火災保険が「指定」か「任意」かを確認する視点は、火災保険・自動車保険の記事で詳しく紹介しています。

7. まとめ:相場は「構造・所在地・補償範囲」の掛け算で決まる

火災保険の保険料は、建物の構造(M・T・H構造)、所在地の自然災害リスク、そして補償範囲の広さという複数の要素の掛け算で決まります。
金額だけを単純比較するのではなく、同じ補償条件にそろえたうえで複数社を比較することが、納得できる契約への近道です。
次に読むべき記事

  • 関連記事:火災保険・自動車保険も「保険の見直し」の対象、生命保険との違いを整理する
  • 関連記事:賃貸の初期費用の相場、敷金・礼金・仲介手数料など内訳を整理する
  • 関連記事:保険の無料相談窓口、利用する前に知っておきたいこと
保険
保険 保険の見直し 火災保険 賃貸
よかったらシェアしてね!
  • URLをコピーしました!
  • URLをコピーしました!
  • 医療保険は本当に必要か、公的医療保険でカバーされる範囲から考える
  • 一人暮らしの電気代の平均はいくらか、自分の電気代を判断する物差しにする

この記事を書いた人

SILVERのアバター SILVER

電気・ガス、通信費、サブスク、保険――毎月の固定費を「我慢」ではなく「仕組み」で見直す方法を発信しています。実際に契約を見直した経験や公開情報をもとに、無理のない範囲で続けられる固定費削減のヒントをお届けします。

関連記事

  • 賃貸の初期費用の相場はいくらか
    賃貸の初期費用の相場はいくらか、敷金・礼金・仲介手数料など内訳を整理する
    2026年10月6日
  • 医療保険は本当に必要か、公的医療保険でカバーされる範囲から考える
    医療保険は本当に必要か、公的医療保険でカバーされる範囲から考える
    2026年9月27日
  • 就業不能保険・収入保障保険について考える、体調を崩して自宅で休んでいる30代男性と無地の診断書
    就業不能保険・収入保障保険とは、生命保険・医療保険との違いを整理する
    2026年9月12日
  • 住宅ローンの借り換え、固定費の見直しの中でどう位置づけるか
    住宅ローンの借り換え、固定費の見直しの中でどう位置づけるか
    2026年9月6日
  • 火災保険・自動車保険も「保険の見直し」の対象、生命保険との違いを整理する
    火災保険・自動車保険も「保険の見直し」の対象、生命保険との違いを整理する
    2026年9月3日
  • 固定費見直しで失敗しがちなパターン、やってしまう前に知っておきたいこと
    2026年9月2日
  • 保険の無料相談窓口、利用する前に知っておきたいこと
    保険の無料相談窓口、利用する前に知っておきたいこと
    2026年8月23日
  • 家賃・住居費も固定費の一部、更新料と引っ越しタイミングの考え方
    2026年8月23日

コメント

コメントする コメントをキャンセル

第1章:電気・ガス
  • 1-1 電気代、なんとなく高い気がする人がまず確認すべきこと
  • 1-2 電力会社の料金プラン、どこを見て比較すればいいか
  • 1-3 オール電化・ガス併用、住まいのタイプ別に考える固定費
  • 1-4 電気・ガスの解約金や違約金で損しないための注意点
  • 1-5 【第1章まとめ】電気・ガスの見直しチェックリスト
  • 在宅勤務で増えた電気代、どう向き合うか
第2章:通信費
  • 2-1 スマホ料金、なんとなく高い気がする人がまず見るべきポイント
  • 2-2 大手キャリアと格安SIM、料金以外に何が違うのか
  • 2-3 光回線、乗り換えで本当に安くなるのか
  • 2-4 セット割・家族割、仕組みを理解してから使う
  • 2-5 【第2章まとめ】通信費の見直しチェックリスト
第3章:サブスク
  • 3-1 気づけば増えている、サブスクの数をまず把握する
  • 3-2 動画・音楽配信、複数契約は本当に必要か
  • 3-3 使っていないサブスクを見つける・解約する方法
  • 3-4 サブスクは「まとめる」べきか「絞る」べきか
  • 3-5 【第3章まとめ】サブスクの見直しチェックリスト
第4章:保険
  • 4-1 保険の見直し、何から考え始めればいいか
  • 4-2 入りすぎ・入らなすぎ、判断の基本的な考え方
  • 4-3 掛け捨てと貯蓄型、それぞれの特徴を整理する
  • 4-4 ライフステージが変わったときに見直すべきタイミング
  • 4-5 【第4章まとめ】保険を見直す前に確認したい視点
特集・深掘り記事
第1章:電気・ガス 関連記事
  • 新電力会社、代表的な会社の特徴を比較する
  • 固定費見直しとふるさと納税、あわせて考えるとどう得か
  • 水道代は、電気・ガスのように「見直せば安くなる」わけではない理由
  • 一人暮らしの電気代の平均はいくらか、自分の電気代を判断する物差しにする
第2章:通信費 関連記事
  • 同棲・カップルの固定費、契約名義と分担方法をどう決めるか
  • 奨学金の返済と固定費見直し、どちらを優先すべきか
  • 格安SIM・オンライン専用プラン、代表的な会社を比較する
  • 光回線とホームルーター・モバイルWiFi、一人暮らしはどちらを選ぶべきか
  • スマホ本体の分割払い、月々の「通信費」と分けて管理する視点
  • NHK受信料、一人暮らし・同棲で何が変わるか
  • 楽天モバイルへの乗り換え、申し込み前に確認しておきたいこと
第3章:サブスク 関連記事
  • クレジットカードの年会費、見直すべきかどうか
  • 動画配信・音楽配信サービス、代表的な会社を比較する
  • 増えすぎたサブスク、家計簿アプリ・管理専用アプリでどう可視化するか
第4章:保険 関連記事
  • 家賃・住居費も固定費の一部、更新料と引っ越しタイミングの考え方
  • 保険の無料相談窓口、利用する前に知っておきたいこと
  • 火災保険・自動車保険も「保険の見直し」の対象、生命保険との違いを整理する
  • 住宅ローンの借り換え、固定費の見直しの中でどう位置づけるか
  • 就業不能保険・収入保障保険とは、生命保険・医療保険との違いを整理する
  • 医療保険は本当に必要か、公的医療保険でカバーされる範囲から考える
  • 火災保険の相場はいくらか、建物構造・所在地・補償範囲でどう変わるか
  • 賃貸の初期費用の相場はいくらか、敷金・礼金・仲介手数料など内訳を整理する
複数の章にまたがる特集記事
  • 電気・通信費・サブスク・保険をまとめて見直す「固定費トータル年間シミュレーション」
  • 【特集】電気・ガス/スマホ・光回線、乗り換え手続きの実際の流れ
  • 固定費見直しで失敗しがちなパターン、やってしまう前に知っておきたいこと
読者フォローアップQ&A
  • 固定費見直し後によくある質問まとめ
  • 固定費見直しを家族に反対されたとき、どう説得するか
  • 一人暮らしの固定費、平均はどれくらいか。自分の支出を判断する物差しにする
プロフィール
SILVER
SILVER
Webエンジニア / 家計コストリサーチャー
SILVER(固定費ラボ運営者)

IT・Web制作の仕事のかたわら、電気・ガス、通信費、サブスク、保険といった暮らしの固定費について、公開されている料金プラン・公表情報をもとに比較・整理するリサーチを行っています。

「固定費ラボ」では、暮らしの固定費を電気・ガス→通信費→サブスク→保険の順に、一つずつ確かめながら見直すための情報を発信していきます。
  • お問い合わせ
  • 当サイトについて・運営者情報
  • プライバシーポリシー・免責事項

© 固定費ラボ.

目次